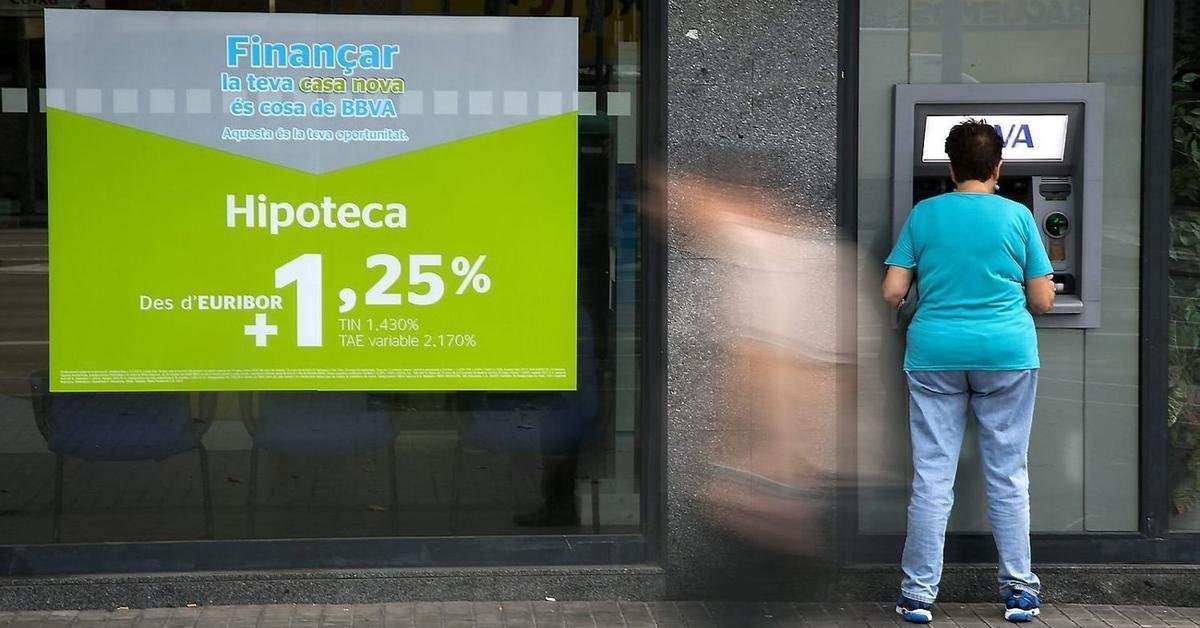
Sementara organisasi-organisasi internasional menuntut kriteria yang lebih ketat untuk pemberian hipotek di Spanyol pada minggu ini, Bank of Spain telah menurunkan nada perdebatan, dengan memastikan bahwa hal tersebut tidak mendesak dan jika tindakan diperlukan, maka akan dilakukan dengan cara “bedah”. Tapi di manakah posisi kita sebenarnya?
Secara teori, di Spanyol hipotek dibatasi hingga 80% dari nilai yang lebih rendah antara penilaian dan harga pembelian properti. Namun dalam praktiknya, beberapa entitas membiayai hingga 100%, terutama dalam kasus kaum muda, dengan imbalan tingkat bunga yang lebih tinggi atau memerlukan jaminan tambahan. Dan ini mempunyai biaya yang sangat tinggi: kenaikan satu atau dua poin persentase dalam hipotek 25 atau 40 tahun dapat mengakibatkan biaya bunga puluhan ribu euro lebih banyak. Selain itu, tidak seperti negara-negara Eropa lainnya, jangka waktu yang sangat panjang masih umum terjadi di Spanyol, karena tidak dibatasi tahunnya.
Dan apa yang terjadi di negara-negara Eropa lainnya? Perancis, Jerman atau Italia juga biasanya membatasi pembiayaan hingga 80%, namun dengan jangka waktu maksimal antara 25 dan 30 tahun. Inggris menaikkan batasnya menjadi 95% dengan jangka waktu 30 tahun dan Belanda adalah kasus yang paling permisif, dengan hipotek yang bisa mencapai 100% dari nilai rumah. Perbandingan ini menunjukkan bahwa Spanyol sudah menjadi salah satu negara Eropa dengan kriteria paling menuntut dalam pemberian kredit real estat.
Namun perdebatannya tidak hanya bersifat finansial tetapi juga sosial. Dalam konteks meroketnya perumahan dan upah yang tidak meningkat pada kecepatan yang sama, pengetatan kondisi hipotek dapat mempersulit akses pembelian bagi generasi yang sudah menghadapi lebih banyak masalah untuk dibebaskan. Kali ini, saya setuju dengan Bank of Spain yang mengatakan bahwa tindakan ini akan memberikan tekanan lebih besar pada harga sewa.
Tautan sumber