جاكرتا، سي إن إن إندونيسيا —
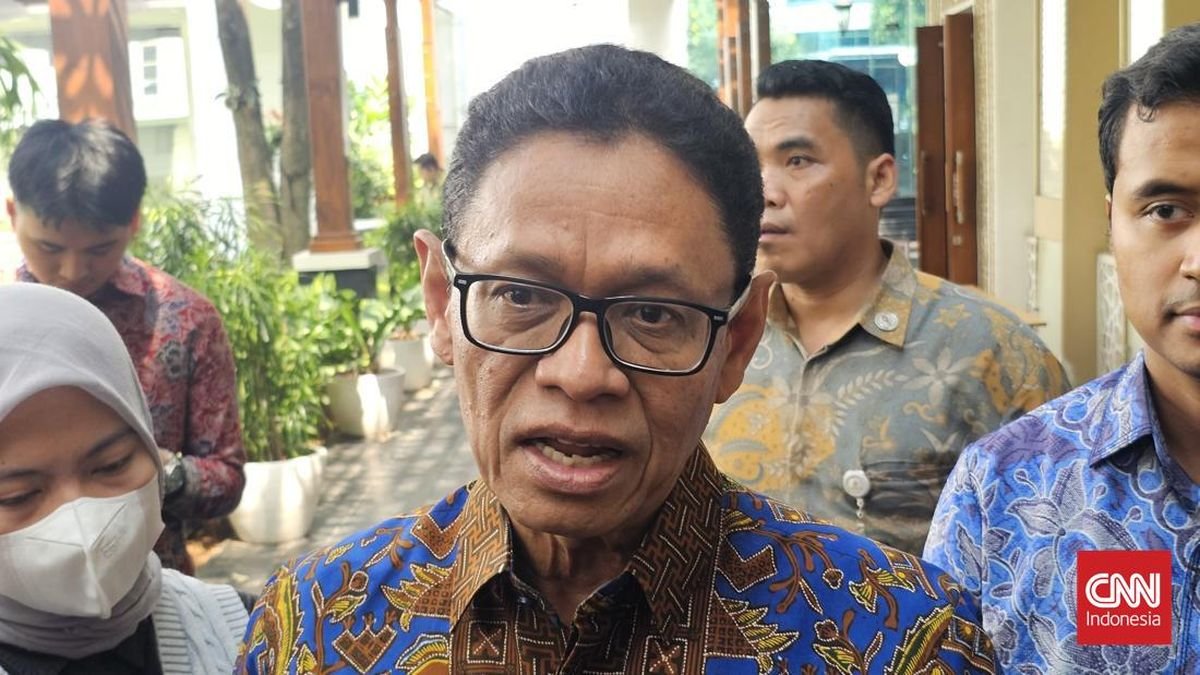
المستشار الخاص للرئيس للتوظيف ورعاية العمل ورئيس KSPI قال إقبال اقتراح على وزير المالية عتيق يودهي ساديوا يطلب من الحكومة إلغاء الضرائب على إعانات تأمين الشيخوخة (JHT) التي يتلقاها العمال.
وبصرف النظر عن JHT، اقترح سعيد أيضًا إعفاءات ضريبية لتعويضات نهاية الخدمة، وضمانات المعاشات التقاعدية وبدلات العطلات (THR). ووفقا له، فإن فوائد JHT تأتي من دخل العمال الذي تم خصمه سابقا من ضريبة الدخل (PPh) المادة 21 بحيث يكون فرض الضريبة عند صرف JHT شكلا من أشكال الازدواج الضريبي.
وقال سعيد في بيان مكتوب، الأحد (28/6): “تم خصم أجور العمال بمقدار PPh 21 عند استلامها. لذلك، عندما يتم دفع JHT للعمال، لا ينبغي خصم الضرائب بعد الآن. أقترح أن تكون ضريبة JHT صفر بالمائة كشكل من أشكال دعم الدولة للعمال”.
إعلان
قم بالتمرير للمتابعة مع المحتوى
سيتم تقديم هذا الاقتراح رسميًا إلى وزير المالية كجزء من إصلاحات السياسة لحماية رفاهية العمال.
في الواقع، ما هو مقدار الخصم الضريبي للعمال JHT؟
يتم تنظيم فرض الضريبة على مزايا JHT في اللائحة الحكومية (PP) رقم 68 لعام 2009، ثم تم تفصيلها في لائحة وزير المالية (PMK) رقم 16 لعام 2010.
أوضحت المديرية العامة للضرائب (DJP) التابعة لوزارة المالية أن مزايا JHT المدفوعة دفعة واحدة للمشاركين قد تخضع للمادة 21 من PPh لأنها مصنفة على أنها دخل.
وأوضح DJP أيضًا أنه يتم خصم رواتب العمال من PPh 21 كل شهر، ولكن لم يتم تضمين JHT في عنصر الدخل الخاضع للضريبة الذي يتم خصمه كل شهر.
وفقًا لـ DJP، فإن JHT التي تدفعها الشركة كل شهر إلى BPJS Employment لا يتم تضمينها في الدخل الخاضع للضريبة الذي يتم خصمه كل شهر بحيث لا يخضع بدل الشيخوخة لضريبة الدخل.
“الضريبة على JHT في حد ذاتها ليست شيئًا جديدًا. لقد تم تنظيم هذه القاعدة منذ فترة طويلة في PP Number 68 لعام 2009 وPMK رقم 16 لعام 2010″، كتبت المديرية العامة للضرائب عبر حسابها الرسمي على Instagrampajakbuol.
بناءً على هذه الأحكام، يخضع صرف مزايا JHT في موعد لا يتجاوز عامين بعد استيفاء المشارك للمتطلبات للمادة 21 من ضريبة الدخل النهائية بنسبة صفر بالمائة لقيم المزايا التي تصل إلى 50 مليون روبية إندونيسية.
وفي الوقت نفسه، إذا كانت قيمة JHT أكثر من 50 مليون روبية إندونيسية، فسيتم فرض معدل نهائي قدره 5 بالمائة.
إذا تم صرف مزايا JHT بعد فترة عامين، فإن فرض الضريبة لم يعد نهائيًا، ولكنه يستخدم المعدل التدريجي للمادة 17 من قانون ضريبة الدخل.
وتتكون التعريفة التصاعدية من 5% للدخل الذي يصل إلى 60 مليون روبية إندونيسية، و15% للدخل الذي يزيد عن 60 مليون روبية إندونيسية إلى 250 مليون روبية إندونيسية، و25% للدخل الذي يزيد عن 250 مليون روبية إندونيسية إلى 500 مليون روبية إندونيسية، و30% للدخل الذي يزيد عن 500 مليون روبية إندونيسية إلى 5 مليار روبية إندونيسية، و35% للدخل الذي يزيد عن 5 مليار روبية إندونيسية.
(ورقة / منطقة التجارة التفضيلية)
يضيف
كالمفضل
المصدر على جوجل