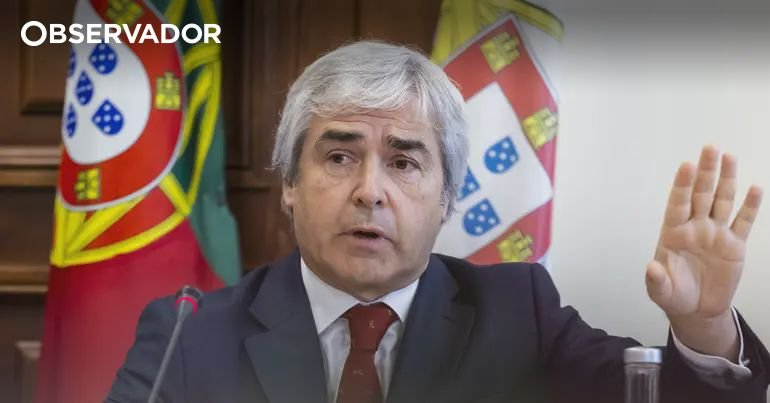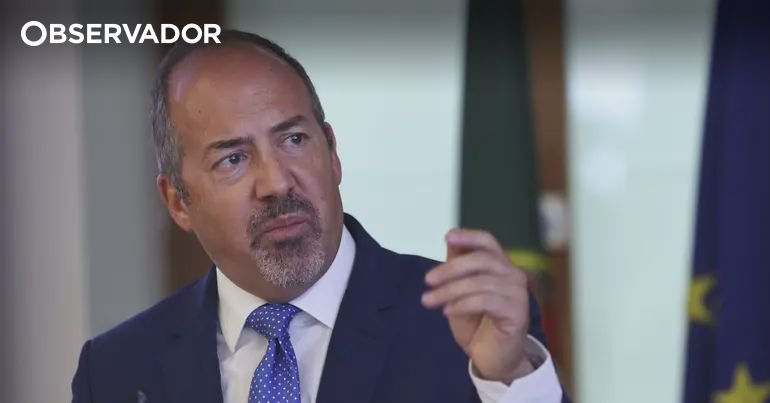
بالإضافة إلى شراء الأسهم والمقر الرئيسي لبنك البرتغال، تم الاستماع إلى ألفارو سانتوس بيريرا في البرلمان فيما يتعلق بقواعد الائتمان العقاري التي ستدخل حيز التنفيذ في الأول من أغسطس والتي تجعل الوصول إليها أكثر صعوبة.
واعترف محافظ بنك البرتغال بأن القواعد الجديدة تم وضعها من خلال الإشارات التي رصدتها المؤسسة في سوق الائتمان العقاري. لقد تعرض الاقتصاد لعدة صدمات، لذا فإن هذا التقلب “سيستمر”، كما يعترف سانتوس بيريرا. ولخص قائلاً: “علينا أن نكون مستعدين للصدمات”، على افتراض أن المخاطر ظهرت في زيادة ديون الأسرة وفي سهولة منح الائتمان لشراء المنازل.
يقوم Banco de Portugal بتشديد الائتمان الأسري والمستهلكي. يقلل من معدل الجهد ولكنه يعطي المزيد من السنوات لدفع تكاليفه
ويشير سانتوس بيريرا إلى أن معدل نمو الائتمان العقاري “أعلى بكثير في البرتغال مقارنة بالمتوسط الأوروبي”. إن مشكلة البلاد لا تكمن في “الافتقار إلى الوصول إلى الائتمان”، بل في حقيقة “أننا لا نملك ما يكفي من المساكن”، وتقول إن بنك البرتغال قد نشر هذه البيانات. “في الوقت الحالي، العرض والطلب متماثلان عمليًا، لكن لدينا عجزًا قدره 300 ألف منزل، وهو أمر واضح للغاية”.
“ليس من المناسب أن أتحدث عن سياسة الإسكان”، لكنه يدعو إلى توافق في الآراء بشأن هذه المسألة في البرتغال، أي زيادة بناء المنازل ومخزون المساكن العامة والاجتماعية. ولكنه ناقض فكرة التحكم في الإيجارات قائلا: “إنها لا تنجح أبدا”.
ويذكر مرة أخرى: “علينا جميعًا أن نعمل معًا”.
ويرفض سانتوس بيريرا التعليق على الضمانة العامة، مكتفيًا بالقول إنه يفهم الخيار السياسي. لكنه أدى إلى زيادة في عدد المقترضين الأكثر خطورة. وبالتالي، “إذا كانت هناك صدمات يمكن أن يكون لها تأثير”، كما يقول، معترفا بأن المقترضين الذين لديهم ضمانة عامة يواجهون مخاطر أكبر.
إن تمديد آجال الاستحقاق للشباب – وهو ما قام بنكو دي البرتغال بتغييره أيضا، مما يسمح لمزيد من الوقت للدفع – يجب أن يكون أقل مشكلة في المستقبل، خاصة وأن الحياة المهنية القائمة على الاشتراكات ستكون أطول وكذلك متوسط العمر المتوقع.
ويعترف بأن بنك البرتغال نظر في بدائل أخرى، لكن “الأكثر فعالية سيكون من خلال معدل الجهود وتقليص الاستثناءات”. “لقد رأينا التأثير واعتقدنا أن التأثير على الأسر كان أقل وضمنا أن نمو الائتمان لن يكون مرتفعا”.
يريد Banco de Portugal ضمان استمرار منح الائتمان وفقًا للمعايير. “نريد أن نذهب إلى أبعد من ذلك، ومن المهم أن تكون التوصيات ملزمة”، أكد سانتوس بيريرا، مطالباً مرة أخرى بأن تكون التوصيات إلزامية.
ثلاث دول فقط ليس لديها توصيات ملزمة، وأشار إلى أن صندوق النقد الدولي يوافق أيضًا على هذا التغيير. ويؤكد أن “البنوك البرتغالية امتثلت بشكل عام، ولكن هناك استثناءات متزايدة”. يتولى بنك البرتغال مسؤولية الدفاع عن صلابة المؤسسات وملاءة الأسر. “لا يمكنك الرد بهز كتفيك.”
يقول المحافظ: “إن السلبية ليست خيارًا. لا يمكن لبنك البرتغال أن ينتظر حتى تتحقق المخاطر”، متذكرًا الزيادة في أسعار المنازل وزيادة القروض (من حيث العدد ومتوسط القيمة). وينمو الدين الفردي بأعلى معدل منذ عام 2008. “نحن لا نواجه سيناريو مثير للقلق، ولا تزال معدلات التخلف عن السداد منخفضة، ولكن هناك علامات تحذيرية”.